
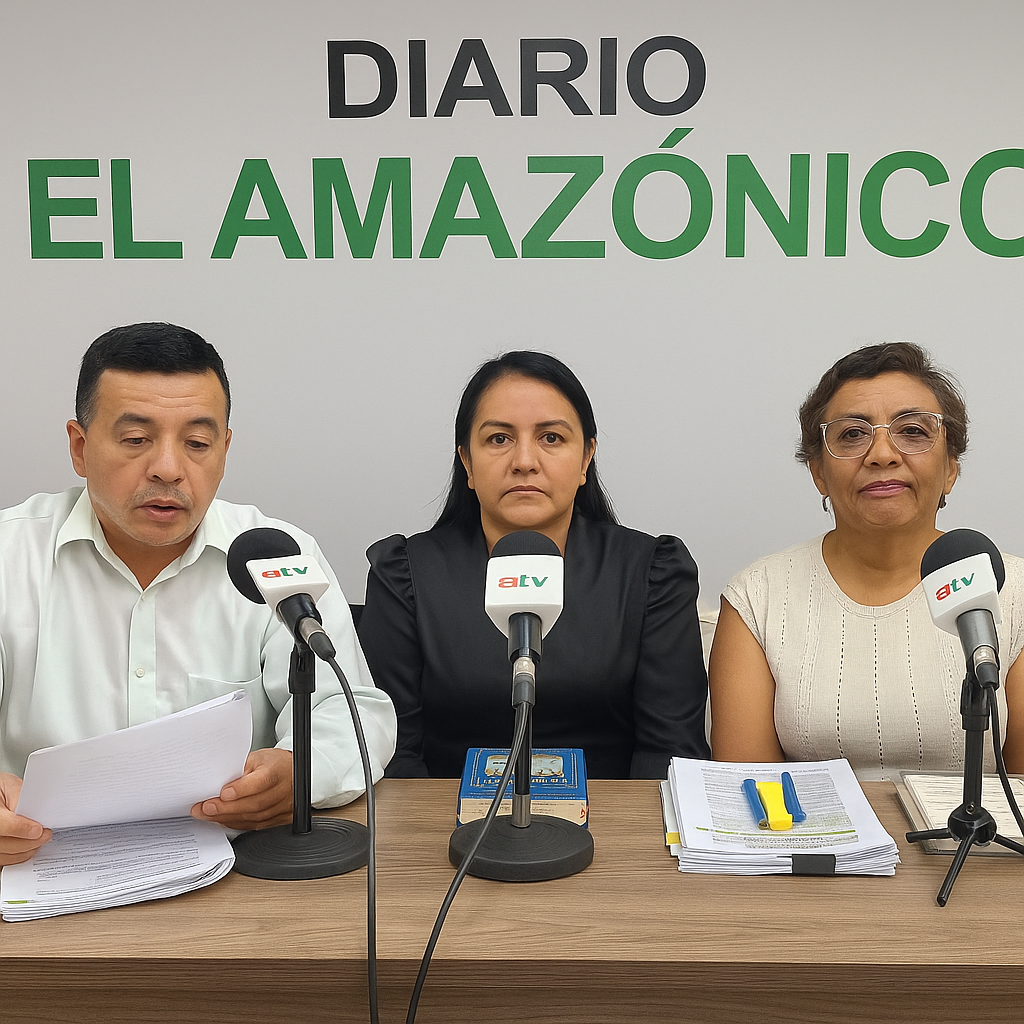
Los concejales del cantón Centinela del Cóndor expusieron diversos criterios, observaciones técnicas y preocupaciones relacionadas con la aprobación del Presupuesto del GAD Municipal para el ejercicio económico 2026, actualmente en proceso de segunda instancia.
Los concejales:
Verónica Cuenca, presidenta de la Comisión de Planificación y Presupuesto. Elvia Robles, presidenta de la Comisión de Igualdad y Equidad de Género. Stalin Juárez, presidente de la Comisión de Mesa y de Fiscalización, dio a conocer el anteproyecto y observaciones técnicas.
La concejal Verónica Cuenca, en su calidad de presidenta de la Comisión de Planificación y Presupuesto, informó que el anteproyecto presupuestario 2026 fue remitido el 31 de octubre de 2025. Tras el análisis correspondiente, la comisión emitió un informe técnico con diversas observaciones, entre las cuales destacan:
1. Obras y rubros sin sustento legal claro
• Inclusión de la obra “Construcción de aceras y bordillos desde el barrio San Pablo hasta la ciudad de Zumbi”, sin socialización suficiente.
• Solicitud de sustento legal sobre la inclusión del presupuesto prorrogado 2027.
2. Sobreestimación presupuestaria
• El presupuesto presentado para el 2026 asciende a USD 10’052.513,17, cifra que no se ajusta a la realidad económica del municipio.
• Según la concejal, los ingresos recaudados en los últimos años, y especialmente en 2025, no respaldan tal proyección.
• Se evidencia que presupuestos de años anteriores también fueron sobreestimados, contraviniendo el artículo 236 del COOTAD.
3. Cambios en talento humano y vulneración de perfiles
• Se detectaron modificaciones en denominaciones y remuneraciones de puestos permanentes sin apego a los productos entregados por la consultoría de reingeniería.
• Solicitud de explicar la ausencia de la partida para la Jefatura de Tránsito.
• Incrementos no justificados en remuneraciones y creación de nuevos puestos, pese al déficit económico institucional.
4. Ingresos sin justificación técnica
• La proyección de USD 1’418.186,99 en recaudación por ocupación de la vía pública no cuenta con base legal ni técnica.
• Se incluye nuevamente la totalidad de la deuda del Fondo de Desarrollo Sostenible Amazónico pese a que los desembolsos son mensuales y programados.
La comisión recomendó revisar integralmente el documento antes de su aprobación final, ya que la sobreestimación de ingresos podría llevar a comprometer gastos no sostenibles para la entidad.
Primera votación y falta de ajustes
La concejal Cuenca informó que, en el primer debate, existieron dos mociones:
Una, aprobar el presupuesto tal como fue presentado y dos aprobar con las modificaciones solicitadas por la comisión.
La moción aprobada fue la primera, sin incorporar las observaciones técnicas. Para la segunda instancia –a desarrollarse la tarde del 10 de diciembre, los concejales confirmaron que no se han incluido los ajustes solicitados, por lo que mantendrán su voto en contra.
Situación financiera: déficit, subejecución y sobreendeudamiento
Durante la entrevista, los tres concejales coincidieron en que el municipio enfrenta una crítica situación financiera:
En 2025 se aprobó un presupuesto de USD 9 millones, pero solo se ha ejecutado alrededor de USD 5 millones y se reporta un déficit cercano a USD 4 millones. Los ingresos anuales reales del GAD bordean los USD 5 millones, por lo que presupuestar USD 10 millones para 2026 duplica sin sustento la capacidad económica institucional. Otro tema es el salario de octubre que fueron cancelados recién hace pocas semanas, evidenciando insuficiencia de caja. También, el gasto corriente, particularmente en personal, asciende a USD 4 millones, dejando poco margen para inversión.
Observaciones desde la Comisión de Igualdad y Equidad de Género
La concejal Elvia Robles expresó su preocupación por el incumplimiento del art. 60.1 de la Ley Orgánica de Planificación Integral de la Circunscripción Territorial Especial Amazónica, que exige destinar un mínimo del 5% del presupuesto del Fondo Amazónico a la prevención y erradicación de la violencia contra la mujer. Este rubro equivale a aproximadamente USD 100.000, según el área financiera. Dijo que también se presentó un proyecto elaborado junto a la Junta Cantonal de Protección de Derechos, pero no fue incorporado en el presupuesto.
Robles confirmó que votará nuevamente en contra del presupuesto.
Fiscalización y alertas sobre irregularidades
El concejal Stalin Juárez amplió las preocupaciones respecto a la transparencia y manejo presupuestario, destacando: Sobreendeudamiento. Más de USD 5 millones comprometidos sin respaldo financiero. Creación de 44 nuevos puestos derivados de la reingeniería, lo que implicaría un costo adicional de USD 263.000 anuales, pese a que la consultoría costó USD 15.000 y no recomendó tales incrementos.
Inconsistencias en proyectos
Solicitud de auditoría para verificar desvíos en recursos destinados a la construcción de muros de contención; se detectó una desviación inicial de USD 8.000. Señalamientos sobre la justificación de USD 4.200 como capacitación en la rendición de cuentas, pese a que no hubo tal actividad.
3. Llamado urgente a Contraloría
Los concejales solicitaron la intervención de la Contraloría General del Estado mediante un examen especial técnico y financiero, ante el riesgo de afectar el patrimonio municipal y comprometer la sostenibilidad futura.
Acceso a empleo local y cumplimiento de resoluciones
Juárez denunció además la falta de prioridad para profesionales del cantón en contrataciones municipales y el incumplimiento de resoluciones aprobadas por el Concejo, como el arrendamiento de un local para la Cooperativa de Ganaderos de Zamora Chinchipe, bloqueado por la Dirección Administrativa.
Votación final
Los concejales Cuenca, Robles y Juárez anunciaron que votarán en contra del presupuesto en segunda instancia, por considerar que:
• No incorpora observaciones técnicas.
• Duplica sin fundamento la capacidad financiera real del GAD municipal de Centinela del Cóndor.
• Genera expectativas irreales en la ciudadanía.
• Incrementa el gasto corriente y profundiza el déficit.
• Representa un riesgo para la sostenibilidad institucional.