
Nacionales
Las tasas de interés referenciales oscilan entre 4,9 % y 20,8 % en 13 segmentos de crédito en Ecuador

El presidente de la República, Guillermo Lasso, advirtió esta semana sobre el riesgo del incremento de las tasas de interés y de tener un retroceso de la imagen internacional del país ante la inestabilidad social por los reclamos del incremento de los combustibles.
Si bien el riesgo país ha disminuido, Ecuador tiene tasas de interés más altas que sus vecinos de la región. Los porcentajes son establecidos desde el Gobierno nacional con una publicación mensual en el sitio web del Banco Central del Ecuador, pero la decisión es realista y acorde al mercado crediticio local que tiene poca competitividad, afirma el analista y editor de la revista económica Análisis Semanal, Alberto Acosta Burneo
Desde el 2015 hay un sistema de techos que se fijan por decisión gubernamental con el objetivo de direccionar el crédito de cierto segmento en un sector específico, forzando una reducción, agrega.
Pero el resultado no es el esperado. “Todavía tenemos tasas de interés elevadas, el esquema de fijación a través del Ejecutivo no ha funcionado”, dice.
El actual régimen reconoce la necesidad de cambiar el mecanismo. El número de segmentos (tipos de crédito) pasó de 23 a 13 en septiembre del 2020, cada uno con una tasa de interés distinta. Desde ahí se determinó la creación de un nuevo sistema de tasas de interés.
Esteban Serrano, catedrático de la Universidad San Francisco de Quito, afirma que uno de los escollos es el impuesto a la salida de divisas (ISD), que limita la cantidad de dinero disponible para prestar. “El capital tiene que regresar y para ello hay que eliminar el ISD. Al Ecuador te dejan entrar, pero a la salida te quitan dinero”.
¿Cómo funciona el mecanismo de fijación de las tasas de interés?
Un ejemplo del actual sistema es que si se quiere desincentivar el financiamiento de carros, se eleva la tasa para ese segmento y se baja la del crédito de consumo para otras cosas.
Las tasas de interés referenciales para este mes oscilan entre 4,96 % para viviendas de interés social hasta el 20,88 % para el microcrédito de acumulación simple, este último se otorga a los solicitantes de crédito que registren ventas anuales superiores a $ 5.000 y hasta $ 20.000.
Sin embargo, la Junta de Política y Regulación Monetaria y Financiera, creada durante el correísmo que también sentó las bases del mecanismo actual, fija también las tasas máximas.
La mayor de este mes es la del microempresario minorista, que pagan un interés máximo de hasta el 28,5 % anual. En este grupo están los solicitantes de crédito cuyas ventas o ingresos son menores a $ 5.000.
A ello se suma el incumplimiento de requisitos para acceder al sistema crediticio legal, por lo que les queda la opción de los chulqueros, que siguen prosperando cobrando altos intereses semanales.

Las tasas de interés de Perú y Colombia son significativamente más bajas que en Ecuador, en dólares, recalca Serrano. “La tasa corporativa empresarial promedio en dólares está en el 2 %, dirigido a las grandes empresas peruanas, en moneda nacional, nuevos soles, está en el 2,3 %. En Ecuador, la tasa corporativa promedio es del 7 u 8%, entonces es una diferencia muy importante entre el costo de endeudarse para un empresario ecuatoriano y uno peruano”.
El primer plazo para el cambio de metodología feneció el 1 de julio de este año. Las Superintendencias de Bancos y de la Economía Popular y Solidaria tenían hasta esa fecha para remitir información de las pérdidas esperadas y las no incurridas de los clientes. El fin es tomar una decisión basada en datos reales.
Con este insumo, el BCE tiene hasta el 30 de agosto para emitir la nueva metodología. “Se busca establecer tasas de interés basadas en los costos. Hay un costo de obtener fondos, de la operación de intermediación de atender al cliente, hay un riesgo de cada operación y hay una rentabilidad, entonces se suman todos los factores y se determina una tasa de interés de tanto”, asegura Acosta.
Sin embargo, agrega el analista, es una metodología equivocada nuevamente, recalca, porque se basa en un error teórico que es pensar que los costos fijan los precios. “No son los costos los que fijan los precios, sino la interacción entre la oferta y la demanda, de nuevo tendremos un mecanismo que no permite la competencia ni la impulsa y que en la práctica no va a tener los efectos deseables”.
El sistema actual es negativo porque al reducir la tasa de interés de manera arbitraria por decisión del presidente de turno, lo que se hace finalmente es que el dinero prestado en ese segmento sea más barato y que haya más gente que quiera acceder, pero con esa decisión no se aumenta la cantidad de dinero disponible para prestar.
La cantidad de dinero sigue siendo la misma y mucha gente sigue sin acceder porque no hay el monto para cubrir la demanda. “Entonces lo que ocurre es una exclusión financiera”, asegura Acosta.
El dinero prestado por el sistema crediticio oficial, que incluye a los bancos aglutinados en la Asociación de Bancos Privados del Ecuador (Asobanca), pasó de $ 27.104′450.000 a $ 25.984′430.000 entre el 2019 y el 2020.
Y durante el primer semestre de este año el monto prestado alcanza los $ 13.064′540.000, es decir, se tiene previsto un monto similar al del 2019. (I)
El Universo


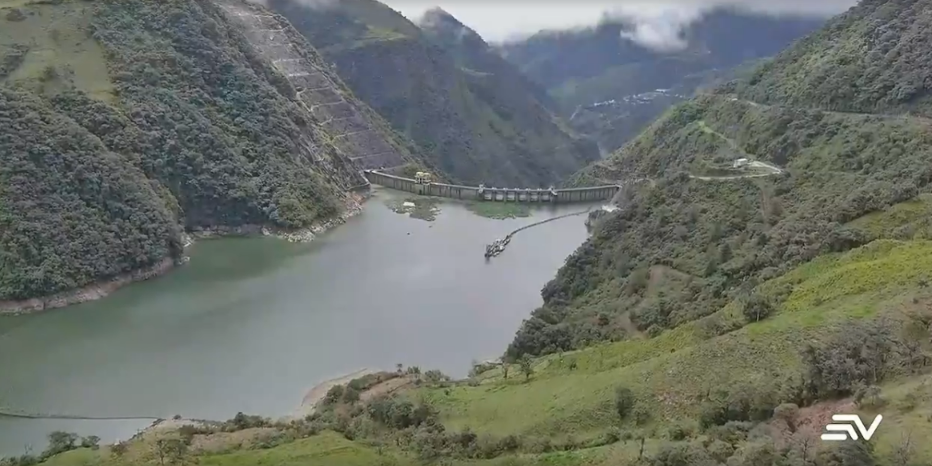
Hay preocupación en el Gobierno por la constante disminución de los embalses en complejos como Mazar. Por eso, busca ahorrar agua en las hidroeléctricas para extender la entrega de energía al menos hasta octubre.
De otro lado, se ha insistido que no habrá apagones. Hay medidas como el apagón voluntario que regirá un día en la semana que está por empezar.
En Pichincha, Cuenca y Tungurahua se reparte el otro 10 % de empresas que este fin de semana esperan ponerse de acuerdo en el día en que pararan su producción. Unos 35 MW día de ahorro significaría el apagón voluntario, de ahí que surgen las críticas a la medida.
“Si bien es lo políticamente dañino para el Gobierno, estructuralmente es lo peor que le puede pasar al país. El mensaje que damos es de una infraestructura sumamente vulnerable”, Pablo Landázuri, empresario industrial.
En otra medida, hay un plazo que de cierre hasta el 15 de diciembre, fecha final en la que las empresas AV1 y AV2, que son las que mas energía consumen en el país deberán tener listos sus propios planes y sistemas de generación porque es el día en que el Gobierno los desconectara.
A dos meses y medio, empresarios y el Gobierno esperan que quienes no tengan como generar energía contraten una de las barcazas que ya no tiene contratos con el Estado. Sería una de las pocas alternativas que les queda para no cerrar. Fuente: Vistazo
Nacionales
Captación ilegal de depósitos: Chimborazo es la provincia con la mayor tasa de casos en Ecuador
En 2025, se registraron en Ecuador 200 reportes de posibles delitos de captación ilegal de depósitos, según datos de la Fiscalía General del Estado (FGE).
La cifra total de 2025 mostró un incremento de 31,6% con relación a 2019. Sin embargo, entre 2022 y 2025, hubo una reducción sostenida en las noticias de delitos (NDD) relacionados a esta actividad.
Los datos son parte de los hallazgos de un estudio, difundido el 18 de septiembre de 2026, que analiza esquemas de financiamiento ilícito, como la captación ilegal de dinero, y su relación con el crimen organizado en Ecuador.
El informe fue desarrollado por el Observatorio Ecuatoriano del Crimen Organizado, como parte del Proyecto Crime-Lab II de la Fundación Panamericana para el Desarrollo.
¿Qué es la captación ilegal de depósitos?
Según el estudio, la captación ilegal de dinero o depósitos se genera a través de la constitución de entidades ficticias o fachada que, sin autorización, «ofrecen o promocionan servicios financieros y reciben dinero de las personas bajo ofertas fraudulentas».
Los esquemas de captación ilegal pueden adquirir diversas formas, como estafas, estructuras piramidales e incluso fachadas para el lavado de activos, detalla el documento.
El artículo 323 del Código Orgánico Integral Penal (COIP) establece penas de cinco a siete años para quienes organicen, desarrollen y promocionen, de forma pública o clandestina, actividades de intermediación financiera sin autorización legal, destinadas a captar dinero del público en forma habitual y masiva.
Chimborazo, con la tasa más alta
La captación ilegal de dinero muestra una concentración importante en la Sierra, particularmente del centro hacia el norte del país.
Para 2025, Pichincha fue la provincia que acumuló la mayor cantidad de casos, con una participación de 57% en el total nacional. Le siguió Chimborazo, con 14,5%, y Cotopaxi, con 9%.
Pero al analizar la tasa de noticias del delito (NDD) por cada 100.000 habitantes, Chimborazo ocupó el primer lugar, con 5,95. Por detrás, se ubicó Pichincha con 3,46, seguida de Cotopaxi (3,45), Orellana (1,53) e Imbabura (1,2).
A escala cantonal, durante 2025, en 32 de los 221 cantones de Ecuador se registró al menos una denuncia ante la FGE relacionada con captación ilegal de dinero.
El cantón con mayor número de reportes fue Quito, con 111 casos. Le siguió Riobamba con 26, Latacunga con 14 y Cuenca con 7.
Al analizar la incidencia de este delito en cantones con más de 100.000 habitantes, Riobamba lideró con una tasa de 9,5. Por detrás, se ubicaron Latacunga (6,1), Quito (3,9) y Francisco de Orellana (2). Fuente: Primicias
Sofía Berenice G. R. fue sentenciada a 13 años de prisión este viernes 18 e septiembre por la desaparición involuntaria de su hijo, quien tenía apenas un año y 11 meses cuando se perdió su rastro en noviembre de 2021. Casi cinco años después, el pequeño continúa desaparecido.
El caso se remonta al 23 de noviembre de 2021, cuando Sofía Berenice G. R., entonces de 31 años, llamó a la media hermana del pequeño para pedirle que lo cuidara mientras realizaba unas diligencias.
La joven dijo entonces que no podía hacerlo porque se encontraba trabajando. Ante ello, la mujer le manifestó que se llevaría a su hijo fuera de la ciudad durante un día.
Alrededor de las 23:00, el padre del niño regresó de un viaje de trabajo y encontró una nota que había dejado Sofía: “Adiós Óscar, me voy lejos a iniciar una vida con el Sebas. Me voy a Colombia, a Cartagena. Chao”.
A partir de ese momento, la familia perdió contacto tanto con la mujer como con el pequeño.
A inicios de diciembre de ese año, Sofía volvió a comunicarse con el padre y le manifestó que ambos regresarían a la vivienda donde residían, ubicada en las avenidas Atahualpa y Roosevelt, en Latacunga.
Regresó a la vivienda, pero sin su hijo
El 2 de enero de 2022, Sofía Berenice G. R. regresó al domicilio familiar, pero el pequeño no estaba con ella.
Su hijastra le reclamó por la ausencia de su hermano y le advirtió que acudiría ante la Fiscalía para denunciar la desaparición. Tras esa advertencia, la mujer se retiró del inmueble.
Precisamente, la investigación comenzó a partir de la denuncia presentada por la media hermana del niño. Fiscalía dispuso la activación del protocolo de búsqueda en coordinación con la Policía Nacional, pero hasta ahora no se ha logrado determinar el paradero del menor.
Más de tres años después, el 16 de octubre de 2025, agentes de la Policía Nacional detuvieron a Sofía Berenice G. R. en cumplimiento de una orden de captura con fines de formulación de cargos por el delito de desaparición involuntaria.
Durante el juicio, Fiscalía presentó como elementos probatorios el informe de reconocimiento del lugar de los hechos y los testimonios del padre y de la media hermana de la víctima. Ambos declararon que Sofía sacó al niño de su domicilio y que desde entonces se perdió su rastro.
Además, los jueces ordenaron el pago de USD 15.000 como reparación integral para la familia de la víctima y una multa equivalente a 40 salarios básicos unificados. Fuente: Vistazo
-
 Entretenimiento5 años ago
Adriana Bowen, sobre la cirugía bariátrica: Siento que recuperé mi vida
-
 Politica5 años ago
El defensor del Pueblo, Freddy Carrión, fue llamado a juicio en la investigación por el delito de abuso sexual
-
 Internacionales5 años ago
Muere Cheslie Kryst, Miss Estados Unidos 2019 y presentadora de televisión
-
 Internacionales5 años ago
Tiroteo en concierto en Paraguay deja dos muertos y cuatro heridos
-
 Nacionales5 años ago
¿Qué hay detrás del asesinato de Fredi Taish?
-
Fashion9 años ago
Amazon will let customers try on clothes before they buy
-
 Politica5 años ago
Comisión médica pide reforma para los nombramientos de personal de salud
-
 Politica5 años ago
Gobierno de Guillermo Lasso enfrentará una primera movilización convocada por los sindicalistas